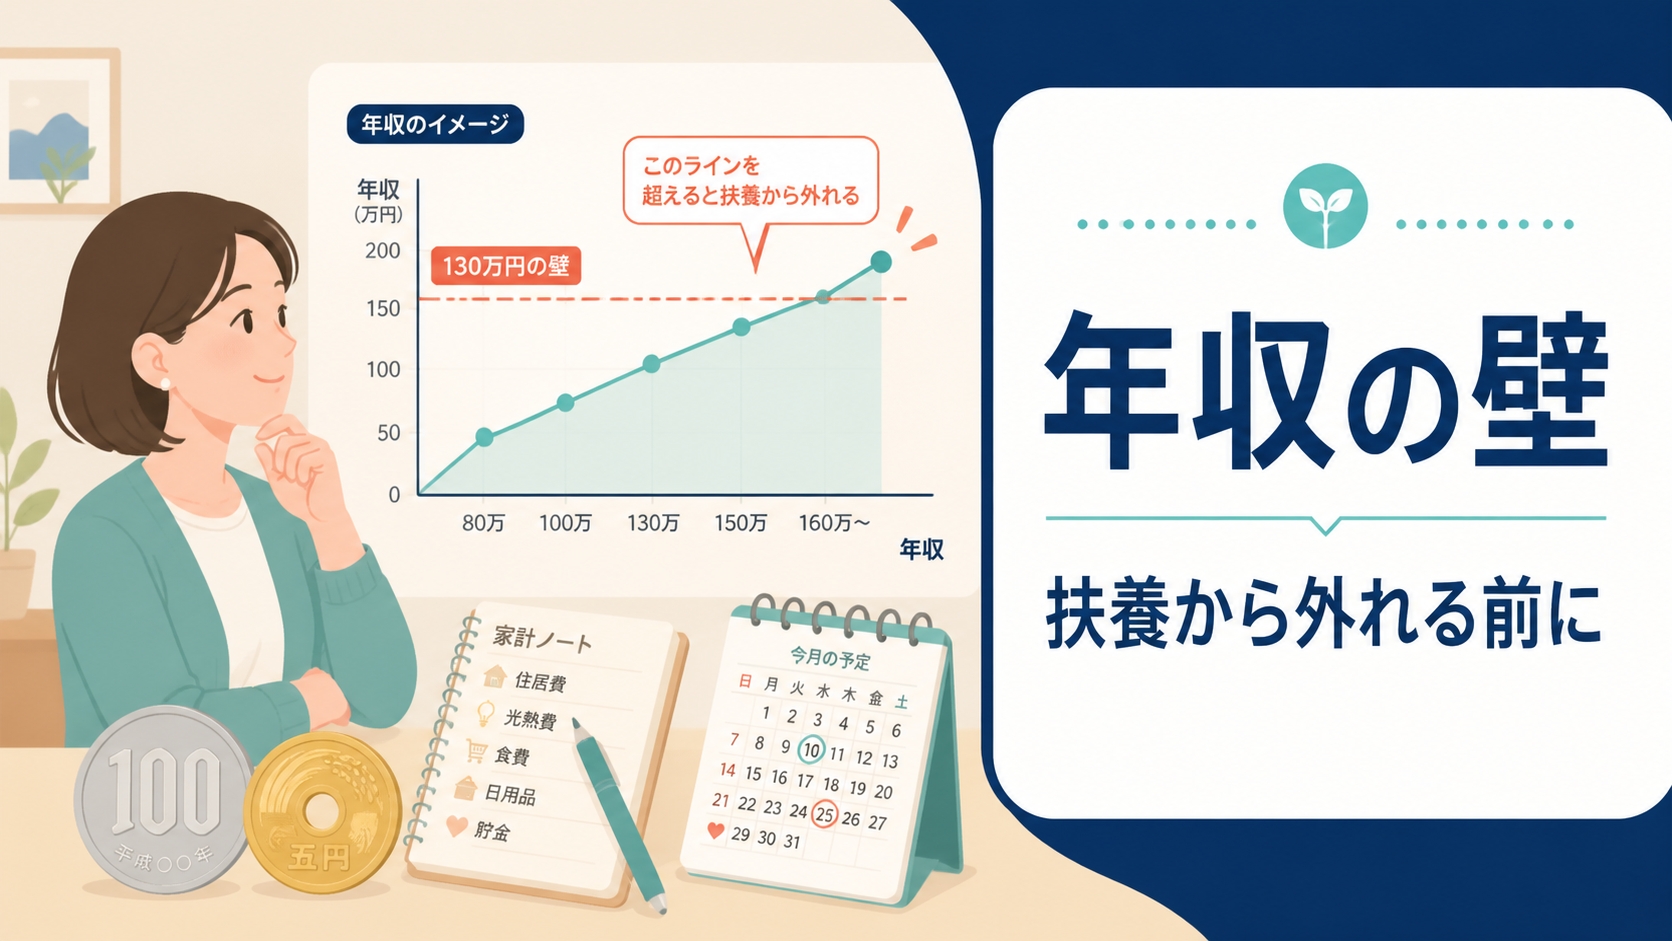
「年収の壁」と聞くと、103万円という数字を思い浮かべる方も多いでしょう。ところが2025年・2026年の改正で、この常識は大きく変わりました。この記事では、扶養から外れる基準は結局いくらなのか、そして外れると損をしてしまうのかを、はじめての方にもわかるように整理します。
結論:扶養から外れる基準は「年収130万円」
扶養から外れるかどうかを決めるのは、税金ではなく社会保険のルールです。パートやアルバイトの方が配偶者の扶養(社会保険)から外れるボーダーラインは、年収130万円。この130万円の壁は、2026年以降も基本的に変わりません。
つまり「扶養から外れたくなければ130万円まで」が、まず押さえるべき答えです。
そもそも「年収の壁」は1本ではない
「壁」は複数あり、税金と社会保険で基準がバラバラです。まずは全体像を見てください。
| 壁 | 何が変わる? | 2026年(令和8年)の金額 |
|---|---|---|
| 約100万円 | 住民税がかかり始める | 約100〜110万円(自治体で異なる) |
| 130万円 | 社会保険の扶養から外れる | 130万円 |
| 136万円 | 親などの扶養控除が満額で受けられる上限 | 136万円 |
| 178万円 | 本人に所得税がかかり始める | 178万円 |
ここで一番大切なのは、「税金の壁」と「社会保険の壁」は別物だということです。よく耳にする「103万円」は昔の所得税の基準で、いまは178万円に。そして扶養から外れるかどうかは、税金ではなく130万円で判断されます。
「扶養から外れる」と損をするの?
130万円を超えると、自分で健康保険・厚生年金に加入し、保険料を払うことになります。そのため、年収が少し増えても手取りが一時的に減ってしまう「働き損」のゾーンが生まれます。
ただし、これは目先の手取りの話です。長い目で見ると、損とは限りません。厚生年金に加入すると将来もらえる年金が増え、病気やケガで休んだときの傷病手当金も受けられます。つまり「払い損」というより、将来のための積み立てに切り替わるイメージです。
2025年・2026年でここが変わった
- 所得税の壁:103万円 →160万円(2025年分)→178万円(2026年分)
- 扶養控除の壁:103万円 →123万円(2025年分)→136万円(2026年分)
- 配偶者特別控除:満額で受けられる上限が160万円 →169万円
- 106万円の壁:2026年10月に「月8.8万円以上」の賃金要件が撤廃予定(週20時間以上などの条件は残る)
- 130万円の壁:金額はそのまま。ただし2026年4月から、残業や賞与で一時的に超えても扶養から外れにくい「契約ベース」の判定に変わります
結局、どう考えればいい?
- 扶養内でいたいなら、意識すべきは社会保険の130万円(税金の178万円ではありません)
- 少し超えそうなときは、2026年4月以降は一時的な超過で外れにくくなっています
- 損か得かで迷ったら、目先の手取りだけでなく、年金や保障を含めて考える
まとめ
- 扶養から外れる基準は、社会保険の130万円
- 手取りが一時的に減っても、長い目では損とは限らない
- 税金と社会保険は別のルール。混同しないこと
- 迷ったら、勤務先や年金事務所、税務署に確認を
「なんとなく103万円」で動きを決めてしまうと、もらえるはずのお金を損するかもしれません。まずは自分の年収がどの壁の近くにあるかを確認することから始めましょう。
コメント